Khởi kiện đòi nợ cá nhân là quyền hợp pháp của chủ nợ khi con nợ không thực hiện nghĩa vụ trả nợ. Luật Thái An cung cấp hướng dẫn chi tiết về quy trình, thủ tục và các bước cần thiết để khởi kiện đòi nợ hiệu quả theo pháp luật Việt Nam, giúp bảo vệ quyền lợi hợp pháp của bạn.
Trong thực tiễn cuộc sống, việc cho vay tiền giữa các cá nhân diễn ra khá phổ biến. Tuy nhiên, không ít trường hợp con nợ không thực hiện đúng cam kết trả nợ, khiến chủ nợ rơi vào tình thế bị động. Khi các biện pháp thương lượng, đàm phán không hiệu quả, khởi kiện đòi nợ cá nhân trở thành giải pháp pháp lý cuối cùng và hiệu quả nhất để bảo vệ quyền lợi.
Qua hơn 17 năm kinh nghiệm tư vấn và đại diện khách hàng trong các vụ việc tranh chấp dân sự, Luật Thái An nhận thấy nhiều người vẫn chưa hiểu rõ về quy trình khởi kiện đòi nợ. Bài viết này sẽ cung cấp kiến thức toàn diện, từ cơ sở pháp lý đến các bước thực hiện cụ thể, giúp bạn nắm vững quyền lợi và nghĩa vụ của mình.
Khái niệm và căn cứ pháp lý khởi kiện đòi nợ cá nhân
Tổng quan nội dung
Khởi kiện đòi nợ cá nhân là hành vi chủ nợ yêu cầu tòa án giải quyết việc con nợ không thực hiện nghĩa vụ trả nợ theo thỏa thuận. Theo Điều 468 Bộ luật Dân sự 2015, nghĩa vụ dân sự phát sinh từ giao dịch dân sự, trong đó bao gồm các hợp đồng vay tiền giữa các cá nhân.
Căn cứ pháp lý chính để khởi kiện đòi nợ cá nhân bao gồm:
- Bộ luật Dân sự 2015 quy định chi tiết về quyền và nghĩa vụ của các bên trong quan hệ dân sự. Điều 423 đến Điều 434 quy định cụ thể về hợp đồng vay, trong đó người vay có nghĩa vụ trả đủ số tiền vay và lãi suất theo thỏa thuận.
- Bộ luật Tố tụng Dân sự 2015 quy định thủ tục và quy trình giải quyết tranh chấp dân sự tại tòa án. Điều 27 xác định thẩm quyền của tòa án trong việc giải quyết tranh chấp về nghĩa vụ dân sự.
- Nghị định 09/2021/NĐ-CP hướng dẫn chi tiết về lãi suất trong các giao dịch dân sự, quy định mức lãi suất tối đa được áp dụng trong hợp đồng vay tiền giữa các cá nhân.

Trong thực tiễn, việc khởi kiện đòi nợ cá nhân thường phát sinh từ các tình huống như: hợp đồng vay tiền có văn bản không được thực hiện, thỏa thuận vay nợ bằng lời không được tuân thủ, hoặc con nợ có hành vi trốn tránh nghĩa vụ trả nợ.
Điều kiện và thời hiệu khởi kiện đòi nợ
Để khởi kiện đòi nợ cá nhân thành công, chủ nợ cần đảm bảo đầy đủ các điều kiện theo quy định pháp luật. Điều kiện khách quan đầu tiên là phải có căn cứ chứng minh sự tồn tại của quan hệ nợ. Có thể là hợp đồng vay tiền, giấy nhận nợ, chuyển khoản ngân hàng, hoặc các bằng chứng khác chứng minh việc cho vay đã diễn ra.
Điều kiện chủ quan yêu cầu chủ nợ phải là người có quyền và lợi ích hợp pháp trong việc đòi nợ. Con nợ phải là người có năng lực hành vi dân sự và chịu trách nhiệm về nghĩa vụ trả nợ.
Thời hiệu khởi kiện theo từng loại hợp đồng
Thời hiệu khởi kiện đòi nợ cá nhân được quy định tại Điều 147 Bộ luật Dân sự 2015. Đối với hợp đồng vay tiền giữa các cá nhân, thời hiệu chung là 03 năm kể từ ngày hết hạn trả nợ. Đây là quy định áp dụng cho phần lớn các trường hợp khởi kiện đòi nợ cá nhân.
Đối với trường hợp không có thỏa thuận về thời hạn trả nợ, thời hiệu khởi kiện được tính từ ngày chủ nợ yêu cầu con nợ trả nợ lần đầu tiên. Quy định này đảm bảo quyền lợi của chủ nợ trong các giao dịch không xác định rõ thời gian.
Trường hợp đặc biệt cần lưu ý là đối với hợp đồng vay có thời hạn trả dần, thời hiệu khởi kiện được tính riêng cho từng kỳ hạn thanh toán. Điều này có ý nghĩa quan trọng trong việc bảo vệ quyền lợi của chủ nợ.
Các trường hợp gián đoạn thời hiệu khởi kiện
Thời hiệu khởi kiện có thể bị gián đoạn trong một số trường hợp cụ thể. Khi con nợ thừa nhận nợ bằng văn bản, thời hiệu sẽ được tính lại từ đầu. Việc thừa nhận có thể thể hiện qua giấy cam kết trả nợ, tin nhắn xác nhận số nợ, hoặc email thỏa thuận gia hạn trả nợ.
Hành vi trả nợ một phần cũng được coi là thừa nhận nợ và gây ra sự gián đoạn thời hiệu. Tuy nhiên, cần có bằng chứng rõ ràng chứng minh việc trả nợ này liên quan đến khoản nợ đang tranh chấp.
Khi chủ nợ khởi kiện tại tòa án, thời hiệu sẽ bị gián đoạn cho đến khi có quyết định cuối cùng của tòa án. Điều này bảo vệ quyền lợi của chủ nợ trong quá trình tố tụng.
Thủ tục và hồ sơ khởi kiện đòi nợ cá nhân
Chuẩn bị hồ sơ đầy đủ và chính xác là yếu tố quyết định đến thành công của việc khởi kiện đòi nợ cá nhân. Đơn khởi kiện phải được soạn thảo theo đúng mẫu quy định, nêu rõ thông tin các bên, nội dung tranh chấp, căn cứ pháp lý và yêu cầu cụ thể.
Hồ sơ bắt buộc bao gồm:
- Đơn khởi kiện có chữ ký của đương sự hoặc người đại diện hợp pháp. Đơn cần nêu rõ họ tên, địa chỉ của các bên, mô tả chi tiết quan hệ pháp luật phát sinh tranh chấp, và yêu cầu giải quyết cụ thể.
- Bằng chứng về quan hệ nợ như hợp đồng vay tiền, giấy nhận nợ, biên lai chuyển tiền, sao kê ngân hàng, hoặc các tài liệu khác chứng minh việc cho vay đã diễn ra.
- Bằng chứng về việc yêu cầu trả nợ thông qua thư báo, email, tin nhắn, hoặc biên bản làm việc. Điều này chứng minh chủ nổ đã thực hiện nghĩa vụ nhắc nhở trước khi khởi kiện.
- Chứng thư, giấy tờ tuỳ thân của các bên tham gia tố tụng để xác định năng lực hành vi dân sự và thẩm quyền của tòa án.
Về trình tự nộp hồ sơ, chủ nợ cần xác định đúng tòa án có thẩm quyền giải quyết. Theo quy định tại Điều 35 Bộ luật Tố tụng Dân sự, tòa án nơi con nợ cư trú hoặc nơi có tài sản của con nợ có thẩm quyền giải quyết vụ việc.
Lệ phí tòa án được tính theo quy định tại Nghị định 146/2020/NĐ-CP, phụ thuộc vào giá trị tranh chấp. Đối với các vụ việc có giá trị dưới 100 triệu đồng, mức lệ phí là 2% giá trị tranh chấp. Trên 100 triệu đồng, mức lệ phí sẽ được tính theo công thức quy định.
Quá trình xét xử và thi hành án dân sự
Sau khi tòa án thụ lý hồ sơ khởi kiện đòi nợ cá nhân, quá trình xét xử sẽ trải qua các giai đoạn theo trình tự quy định. Giai đoạn chuẩn bị xét xử là bước đầu tiên, tòa án sẽ gửi đơn khởi kiện và các tài liệu liên quan đến bị đơn để họ có cơ hội trả lời và chuẩn bị.
Trong thời gian này, tòa án có thể tiến hành hòa giải trước phiên tòa. Đây là cơ hội tốt để các bên tự thương lướng giải quyết tranh chấp, tiết kiệm thời gian và chi phí. Theo thống kê từ kinh nghiệm của Luật Thái An, khoảng 40% các vụ việc đòi nợ được giải quyết thành công qua hòa giải.
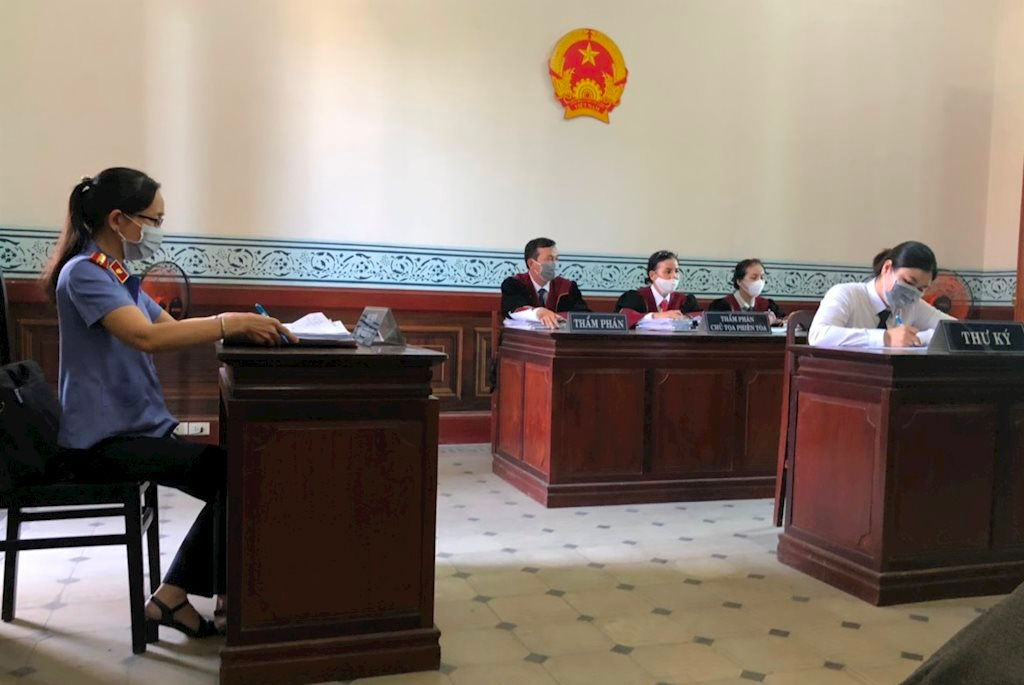
Giai đoạn xét xử sơ thẩm là phần quan trọng nhất của quá trình tố tụng. Tại phiên tòa, các bên sẽ trình bày quan điểm, xuất trình bằng chứng và tranh luận về vụ việc. Hội đồng xét xử sẽ căn cứ vào các tài liệu, bằng chứng và lời khai để đưa ra quyết định.

Sau khi có bản án sơ thẩm, các bên có quyền kháng cáo trong thời hạn 15 ngày nếu không đồng ý với quyết định. Trường hợp không có kháng cáo hoặc bản án phúc thẩm được tuyên, bản án sẽ có hiệu lực pháp luật.
Thủ tục thi hành án là bước cuối cùng để hiện thực hóa quyền lợi của chủ nợ. Trong vòng 01 năm kể từ khi bản án có hiệu lực, chủ nợ cần nộp hồ sơ yêu cầu thi hành án đến cơ quan thi hành án dân sự. Hồ sơ bao gồm đơn yêu cầu, bản án có hiệu lực pháp luật, và các tài liệu chứng minh người nghĩa vụ chưa tự nguyện thi hành.
Cơ quan thi hành án sẽ áp dụng các biện pháp cưỡng chế như kê biên tài sản, phong tỏa tài khoản ngân hàng, hoặc trừ lương để đảm bảo việc thu hồi nợ. Trong trường hợp người nghĩa vụ cố tình không thi hành án, họ có thể bị xử lý hành chính hoặc truy cứu trách nhiệm hình sự.
Lời khuyên từ chuyên gia pháp lý
Dựa trên kinh nghiệm thực tiễn trong việc đại diện khách hàng khởi kiện đòi nợ cá nhân, Luật Thái An khuyến nghị chủ nợ nên chuẩn bị kỹ lưỡng từ khâu cho vay. Việc lập hợp đồng vay tiền bằng văn bản, có chứng kiến và công chứng sẽ tạo ra bằng chứng pháp lý vững chắc cho việc khởi kiện sau này.
Trong quá trình đòi nợ, việc lưu giữ đầy đủ các bằng chứng về việc yêu cầu trả nợ là vô cùng quan trọng. Mỗi lần nhắc nhở con nợ, chủ nợ nên có bằng chứng ghi lại để chứng minh đã thực hiện đúng nghĩa vụ theo quy định pháp luật.
Khi quyết định khởi kiện đòi nợ cá nhân, việc tham khảo ý kiến từ luật sư chuyên nghiệp sẽ giúp tối ưu hóa cơ hội thành công và giảm thiểu rủi ro pháp lý. Luật Thái An với đội ngũ luật sư giàu kinh nghiệm trong lĩnh vực tranh chấp dân sự sẵn sàng đồng hành cùng khách hàng trong việc bảo vệ quyền lợi hợp pháp.
Khởi kiện đòi nợ cá nhân không chỉ là quyền mà còn là trách nhiệm của công dân trong việc bảo vệ trật tự pháp luật xã hội. Khi thực hiện đúng quy trình và có sự hỗ trợ chuyên nghiệp, khả năng thu hồi được nợ sẽ được nâng cao đáng kể, đồng thời góp phần xây dựng môi trường tín dụng lành mạnh trong xã hội.